

Umsatzsteuer für Gründer
Inhaltsverzeichnis
Muss ich als Gründer Umsatzsteuer berechnen?
Kurz gesagt: Ja, grundsätzlich schon. Wer ein Gewerbe anmeldet, ist umsatzsteuerlich Unternehmer und schlägt auf seine Preise 19 % (ermäßigt 7 %) Umsatzsteuer auf. Ausnahme ist die Kleinunternehmerregelung: Wer im Gründungsjahr nicht mehr als 25.000 € umsetzt, darf ohne Umsatzsteuer abrechnen.
Nach der Gewerbeanmeldung meldet sich das Finanzamt mit dem Fragebogen zur steuerlichen Erfassung. Den füllst du innerhalb eines Monats nach Beginn deiner Tätigkeit online über ELSTER aus. Dort legst du fest, ob du die Kleinunternehmerregelung nutzt, schätzt deinen Umsatz und beantragst bei Bedarf gleich die Umsatzsteuer-Identifikationsnummer.
USt-IdNr.: Brauche ich sie als Gründer?
Die Umsatzsteuer-Identifikationsnummer brauchst du nur, wenn du Geschäfte mit Unternehmen in anderen EU-Ländern machst: Waren an Firmenkunden in der EU lieferst, Leistungen an sie erbringst oder selbst Leistungen aus dem EU-Ausland einkaufst, etwa Software-Abos oder Werbung. Für Geschäfte nur in Deutschland genügt deine Steuernummer.
- Beantragen: direkt im Fragebogen zur steuerlichen Erfassung ankreuzen oder später beim Bundeszentralamt für Steuern. Das ist kostenlos.
- Auch als Kleinunternehmer kann sie nötig sein, sobald du Leistungen aus dem EU-Ausland beziehst.
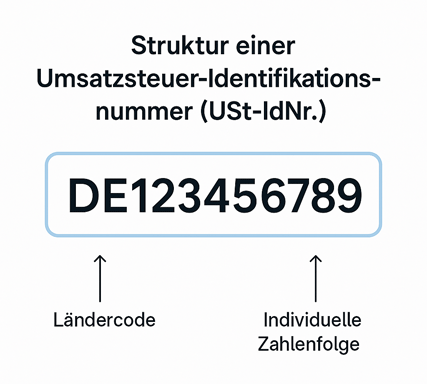
- Aufbau: „DE“ und neun Ziffern, siehe Abbildung.
Kleinunternehmerregelung: die Grenzen seit 2025
Seit dem 1. Januar 2025 gelten neue Grenzen. Kleinunternehmer bleibst du, wenn dein Umsatz im Vorjahr höchstens 25.000 € betrug und im laufenden Jahr 100.000 € nicht übersteigt. Im Gründungsjahr zählt allein die Grenze von 25.000 € für das laufende Jahr.
| Situation | Grenze (Nettoumsatz) |
|---|---|
| Gründungsjahr | 25.000 € im laufenden Jahr |
| Folgejahre: Vorjahr | höchstens 25.000 € |
| Folgejahre: laufendes Jahr | höchstens 100.000 € |
Wer die Regelung nutzt, schreibt Rechnungen ohne Umsatzsteuer und mit einem Hinweis auf die Steuerbefreiung nach § 19 UStG. Dafür gibt es keinen Vorsteuerabzug: Die Umsatzsteuer auf deine Einkäufe holst du dir nicht vom Finanzamt zurück. Wer viel investiert oder nur an Unternehmen verkauft, fährt mit der Regelbesteuerung oft besser. An einen Verzicht auf die Regelung bist du fünf Jahre gebunden.
Umsatzsteuer-Voranmeldung: monatlich oder vierteljährlich?
Ohne Kleinunternehmerregelung meldest du die Umsatzsteuer regelmäßig per Umsatzsteuer-Voranmeldung über ELSTER an und zahlst sie ans Finanzamt. Wie oft, hängt von der Steuer des Vorjahres ab:
- Monatlich, wenn die Umsatzsteuer im Vorjahr mehr als 9.000 € betrug.
- Vierteljährlich bei bis zu 9.000 €.
- Gar keine Voranmeldung kann das Finanzamt erlauben, wenn es nicht mehr als 2.000 € waren; dann genügt die Jahreserklärung.
Für Gründer gilt eine Sonderregel: Die frühere Pflicht, im Gründungsjahr und im Folgejahr monatlich abzugeben, ist für die Jahre 2021 bis 2026 ausgesetzt. Maßgeblich ist dann die voraussichtliche Steuer des ersten Jahres. Abgabe und Zahlung sind jeweils bis zum 10. des Folgemonats fällig; mit einer Dauerfristverlängerung bekommst du einen Monat mehr Zeit.
Gewerbe anmelden: Schritt für Schritt
Häufige Fehler bei der Umsatzsteuer im ersten Jahr
- Grenze übersehen: Wer als Kleinunternehmer die 100.000 € im laufenden Jahr überschreitet, muss schon ab dem Umsatz, der die Grenze überschreitet, Umsatzsteuer ausweisen.
- Unvollständige Rechnungen: Steuernummer oder USt-IdNr., fortlaufende Rechnungsnummer, Leistungszeitraum und Steuersatz bzw. Hinweis auf § 19 UStG gehören auf jede Rechnung.
- E-Rechnung vergessen: Seit 2025 muss jedes Unternehmen elektronische Rechnungen von anderen Unternehmen empfangen können, auch Kleinunternehmer. Ein E-Mail-Postfach genügt dafür.
- Vorsteuer verschenkt: Bei Regelbesteuerung lassen sich Gründungsausgaben mit Rechnung als Vorsteuer abziehen.
- Rücklage fehlt: Die eingenommene Umsatzsteuer gehört dem Finanzamt. Lege sie direkt zur Seite.
Stand: Oktober 2026. Allgemeine Informationen, keine Steuerberatung; im Einzelfall hilft das Finanzamt oder eine Steuerberatung.
 jetzt-gruenden.de